Domain betonfundamente.de kaufen?
Wir ziehen mit dem Projekt
betonfundamente.de um.
Sind Sie am Kauf der Domain
betonfundamente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betonfundamente.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
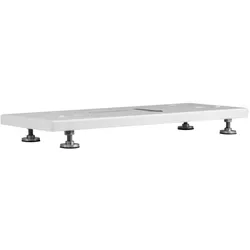
SolarEdge Home Batterie-Niedervolt Bodenplatte – 0% MwSt. (gem. § 12 Abs. 3 UStG)SolarEdge Home Batterie-Niedervolt Bodenplatte Die SolarEdge Home Batterie-Niedervolt Bodenplatte ist die ideale Ergänzung zur sicheren und stabilen Aufstellung Ihrer SolarEdge Home Batterie. Sie sorgt für eine optimale Lastverteilung, schützt vor Feuchtigkeit von unten und erleichtert die Installation – für ein langlebiges und effizientes Energiespeichersystem. Stabile Basis für maximale Sicherheit Die Bodenplatte bildet das stabile Fundament Ihrer SolarEdge Home Batterie-Niedervolt. Sie wurde speziell für das Gewicht und die Form der Batterieeinheit entwickelt und sorgt für eine gleichmäßige Lastverteilung auf nahezu jedem Untergrund. So wird ein Umkippen oder Verrutschen verhindert und die Sicherheit im täglichen Betrieb erhöht. Schutz vor Feuchtigkeit und Umwelteinflüssen Durch den erhöhten Aufbau der Bodenplatte wird Ihre Batterie zuverlässig vor Bodennässe, Kondenswasser und anderen Umwelteinflüssen geschützt. Dies ist besonders wichtig bei Installationen in Kellerräumen, Garagen oder unbeheizten Technikräumen. Die Bodenplatte trägt somit zur Verlängerung der Lebensdauer Ihres Speichers bei. Passgenaues Design – 100 % kompatibel Die Bodenplatte wurde exakt auf die Maße und Anforderungen der SolarEdge Home Batterie-Niedervolt abgestimmt. Alle Befestigungspunkte und Aussparungen sind ideal positioniert, sodass sich die Batterie ohne Nacharbeit perfekt montieren lässt. Das sorgt für eine saubere, professionelle Optik und reduziert den Installationsaufwand erheblich. Robuste Materialien für dauerhafte Nutzung Gefertigt aus hochwertigen, langlebigen Materialien ist die Bodenplatte bestens für den Dauerbetrieb geeignet. Sie widersteht Temperaturschwankungen, Feuchtigkeit und mechanischen Belastungen und bleibt auch nach Jahren stabil und funktional – ideal für private und gewerbliche PV-Anlagen. Einfache Installation – schnell und werkzeuglos montiert Dank des durchdachten Designs lässt sich die Bodenplatte schnell und unkompliziert installieren. Es sind keine speziellen Werkzeuge oder zusätzlichen Montageschritte erforderlich. Damit eignet sie sich perfekt für Fachbetriebe und DIY-Anwender gleichermaßen. Saubere Optik und professionelle Integration Neben der funktionalen Rolle sorgt die Bodenplatte auch für ein ordentliches Gesamtbild. Die Batterie steht nicht direkt auf dem Boden, sondern ist optisch sauber vom Untergrund getrennt. Das wirkt nicht nur professioneller, sondern macht auch die Reinigung rund um das System einfacher. Ideal für neue Anlagen und Nachrüstungen Die Bodenplatte eignet sich sowohl für Neuinstallationen als auch für Nachrüstungen bestehender SolarEdge Home Batteriesysteme. Sie verbessert nicht nur die Optik, sondern auch die Betriebssicherheit – ein kleines Zubehör mit großer Wirkung. Fazit: Die perfekte Grundlage für Ihre Solarbatterie Mit der SolarEdge Home Batterie-Niedervolt Bodenplatte schaffen Sie die ideale Basis für ein langlebiges, stabiles und sicheres Energiespeichersystem. Investieren Sie in Qualität, Schutz und Komfort – von Anfang an.122,00 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
Baustelle CommuneBaustelle Commune , Henri Lefebvre und die urbane Revolution von 1871 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Hannemann, Moritz~Ronneberger, Klaus, Seitenzahl/Blattzahl: 337, Abbildungen: Fotografien aus dem Paris der Gegenwart verbinden bildpolitische Auseinandersetzung mit der Commune von 1871 mit zeitgenössischen Zugängen zu Fragen der Stadt., Keyword: Henri Lefebvre; Pariser Commune; Revolutionstheorie; Selbstorganisation; Stadttheorie; revolutionären Urbanismus, Fachschema: Soziologie~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft~Literarische Essays, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 135, Höhe: 24, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Growatt 'ALP 5.0L Bodenplatte und Ka '(0% MwSt §12 III UstG)Hersteller: Growatt Produktserie: ALP Produkttyp: Bodenplatte und Kabelsatz Anwendung: Aufbau eines neuen Batteriesystems Passendes Batteriemodul: Growatt ALP 5.0L-E2 Batteriesystem: Niedervolt Montageart des Systems: Bodenmontage oder Wandmontage Schutzart: IP66 Höhe: 210 mm Länge: 185 mm Breite: 690 mm Gewicht: 5 kg Typ: Kabel und Anschlüsse Herkunft: China98,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SolarEdge Home Batterie-Hochvolt Bodenplatte – 0% MwSt. (gem. § 12 Abs. 3 UStG)SolarEdge Home Batterie-Hochvolt Bodenplatte zum Aufstellen der Batterie Diese Bodenplatte eignet sich zum Aufstellen der SolarEdge Home Hochvolt-Batterie. Es ist auch möglich, die Batterie an der Wand zu montieren; hierfür benötigen Sie kein zusätzliches Zubehör. SolarEdge rät stets dazu, die passenden Griffe zu verwenden. Nach der Montage werden sie wieder abgenommen und können mehrfach verwendet werden.412,00 €*Versand: 10,49 €Sichere Weiterleitung zum Anbieter
-
SolarEdge Home Batterie-Niedervolt Bodenplatte – 0% MwSt. (gem. § 12 Abs. 3 UStG)SolarEdge Home Batterie-Niedervolt Bodenplatte Die SolarEdge Home Batterie-Niedervolt Bodenplatte ist die ideale Ergänzung zur sicheren und stabilen Aufstellung Ihrer SolarEdge Home Batterie. Sie sorgt für eine optimale Lastverteilung, schützt vor Feuchtigkeit von unten und erleichtert die Installation – für ein langlebiges und effizientes Energiespeichersystem. Stabile Basis für maximale Sicherheit Die Bodenplatte bildet das stabile Fundament Ihrer SolarEdge Home Batterie-Niedervolt. Sie wurde speziell für das Gewicht und die Form der Batterieeinheit entwickelt und sorgt für eine gleichmäßige Lastverteilung auf nahezu jedem Untergrund. So wird ein Umkippen oder Verrutschen verhindert und die Sicherheit im täglichen Betrieb erhöht. Schutz vor Feuchtigkeit und Umwelteinflüssen Durch den erhöhten Aufbau der Bodenplatte wird Ihre Batterie zuverlässig vor Bodennässe, Kondenswasser und anderen Umwelteinflüssen geschützt. Dies ist besonders wichtig bei Installationen in Kellerräumen, Garagen oder unbeheizten Technikräumen. Die Bodenplatte trägt somit zur Verlängerung der Lebensdauer Ihres Speichers bei. Passgenaues Design – 100 % kompatibel Die Bodenplatte wurde exakt auf die Maße und Anforderungen der SolarEdge Home Batterie-Niedervolt abgestimmt. Alle Befestigungspunkte und Aussparungen sind ideal positioniert, sodass sich die Batterie ohne Nacharbeit perfekt montieren lässt. Das sorgt für eine saubere, professionelle Optik und reduziert den Installationsaufwand erheblich. Robuste Materialien für dauerhafte Nutzung Gefertigt aus hochwertigen, langlebigen Materialien ist die Bodenplatte bestens für den Dauerbetrieb geeignet. Sie widersteht Temperaturschwankungen, Feuchtigkeit und mechanischen Belastungen und bleibt auch nach Jahren stabil und funktional – ideal für private und gewerbliche PV-Anlagen. Einfache Installation – schnell und werkzeuglos montiert Dank des durchdachten Designs lässt sich die Bodenplatte schnell und unkompliziert installieren. Es sind keine speziellen Werkzeuge oder zusätzlichen Montageschritte erforderlich. Damit eignet sie sich perfekt für Fachbetriebe und DIY-Anwender gleichermaßen. Saubere Optik und professionelle Integration Neben der funktionalen Rolle sorgt die Bodenplatte auch für ein ordentliches Gesamtbild. Die Batterie steht nicht direkt auf dem Boden, sondern ist optisch sauber vom Untergrund getrennt. Das wirkt nicht nur professioneller, sondern macht auch die Reinigung rund um das System einfacher. Ideal für neue Anlagen und Nachrüstungen Die Bodenplatte eignet sich sowohl für Neuinstallationen als auch für Nachrüstungen bestehender SolarEdge Home Batteriesysteme. Sie verbessert nicht nur die Optik, sondern auch die Betriebssicherheit – ein kleines Zubehör mit großer Wirkung. Fazit: Die perfekte Grundlage für Ihre Solarbatterie Mit der SolarEdge Home Batterie-Niedervolt Bodenplatte schaffen Sie die ideale Basis für ein langlebiges, stabiles und sicheres Energiespeichersystem. Investieren Sie in Qualität, Schutz und Komfort – von Anfang an.122,00 €*Versand: 6,19 €Sichere Weiterleitung zum Anbieter
-
Baustelle CommuneBaustelle Commune , Henri Lefebvre und die urbane Revolution von 1871 , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Hannemann, Moritz~Ronneberger, Klaus, Seitenzahl/Blattzahl: 337, Abbildungen: Fotografien aus dem Paris der Gegenwart verbinden bildpolitische Auseinandersetzung mit der Commune von 1871 mit zeitgenössischen Zugängen zu Fragen der Stadt., Keyword: Henri Lefebvre; Pariser Commune; Revolutionstheorie; Selbstorganisation; Stadttheorie; revolutionären Urbanismus, Fachschema: Soziologie~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Fachkategorie: Politikwissenschaft~Literarische Essays, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 135, Höhe: 24, Gewicht: 478, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
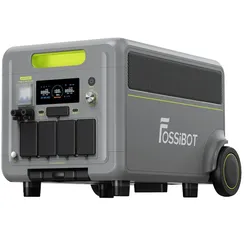
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.